更新时间:2026-09-20 10:46:02点击:
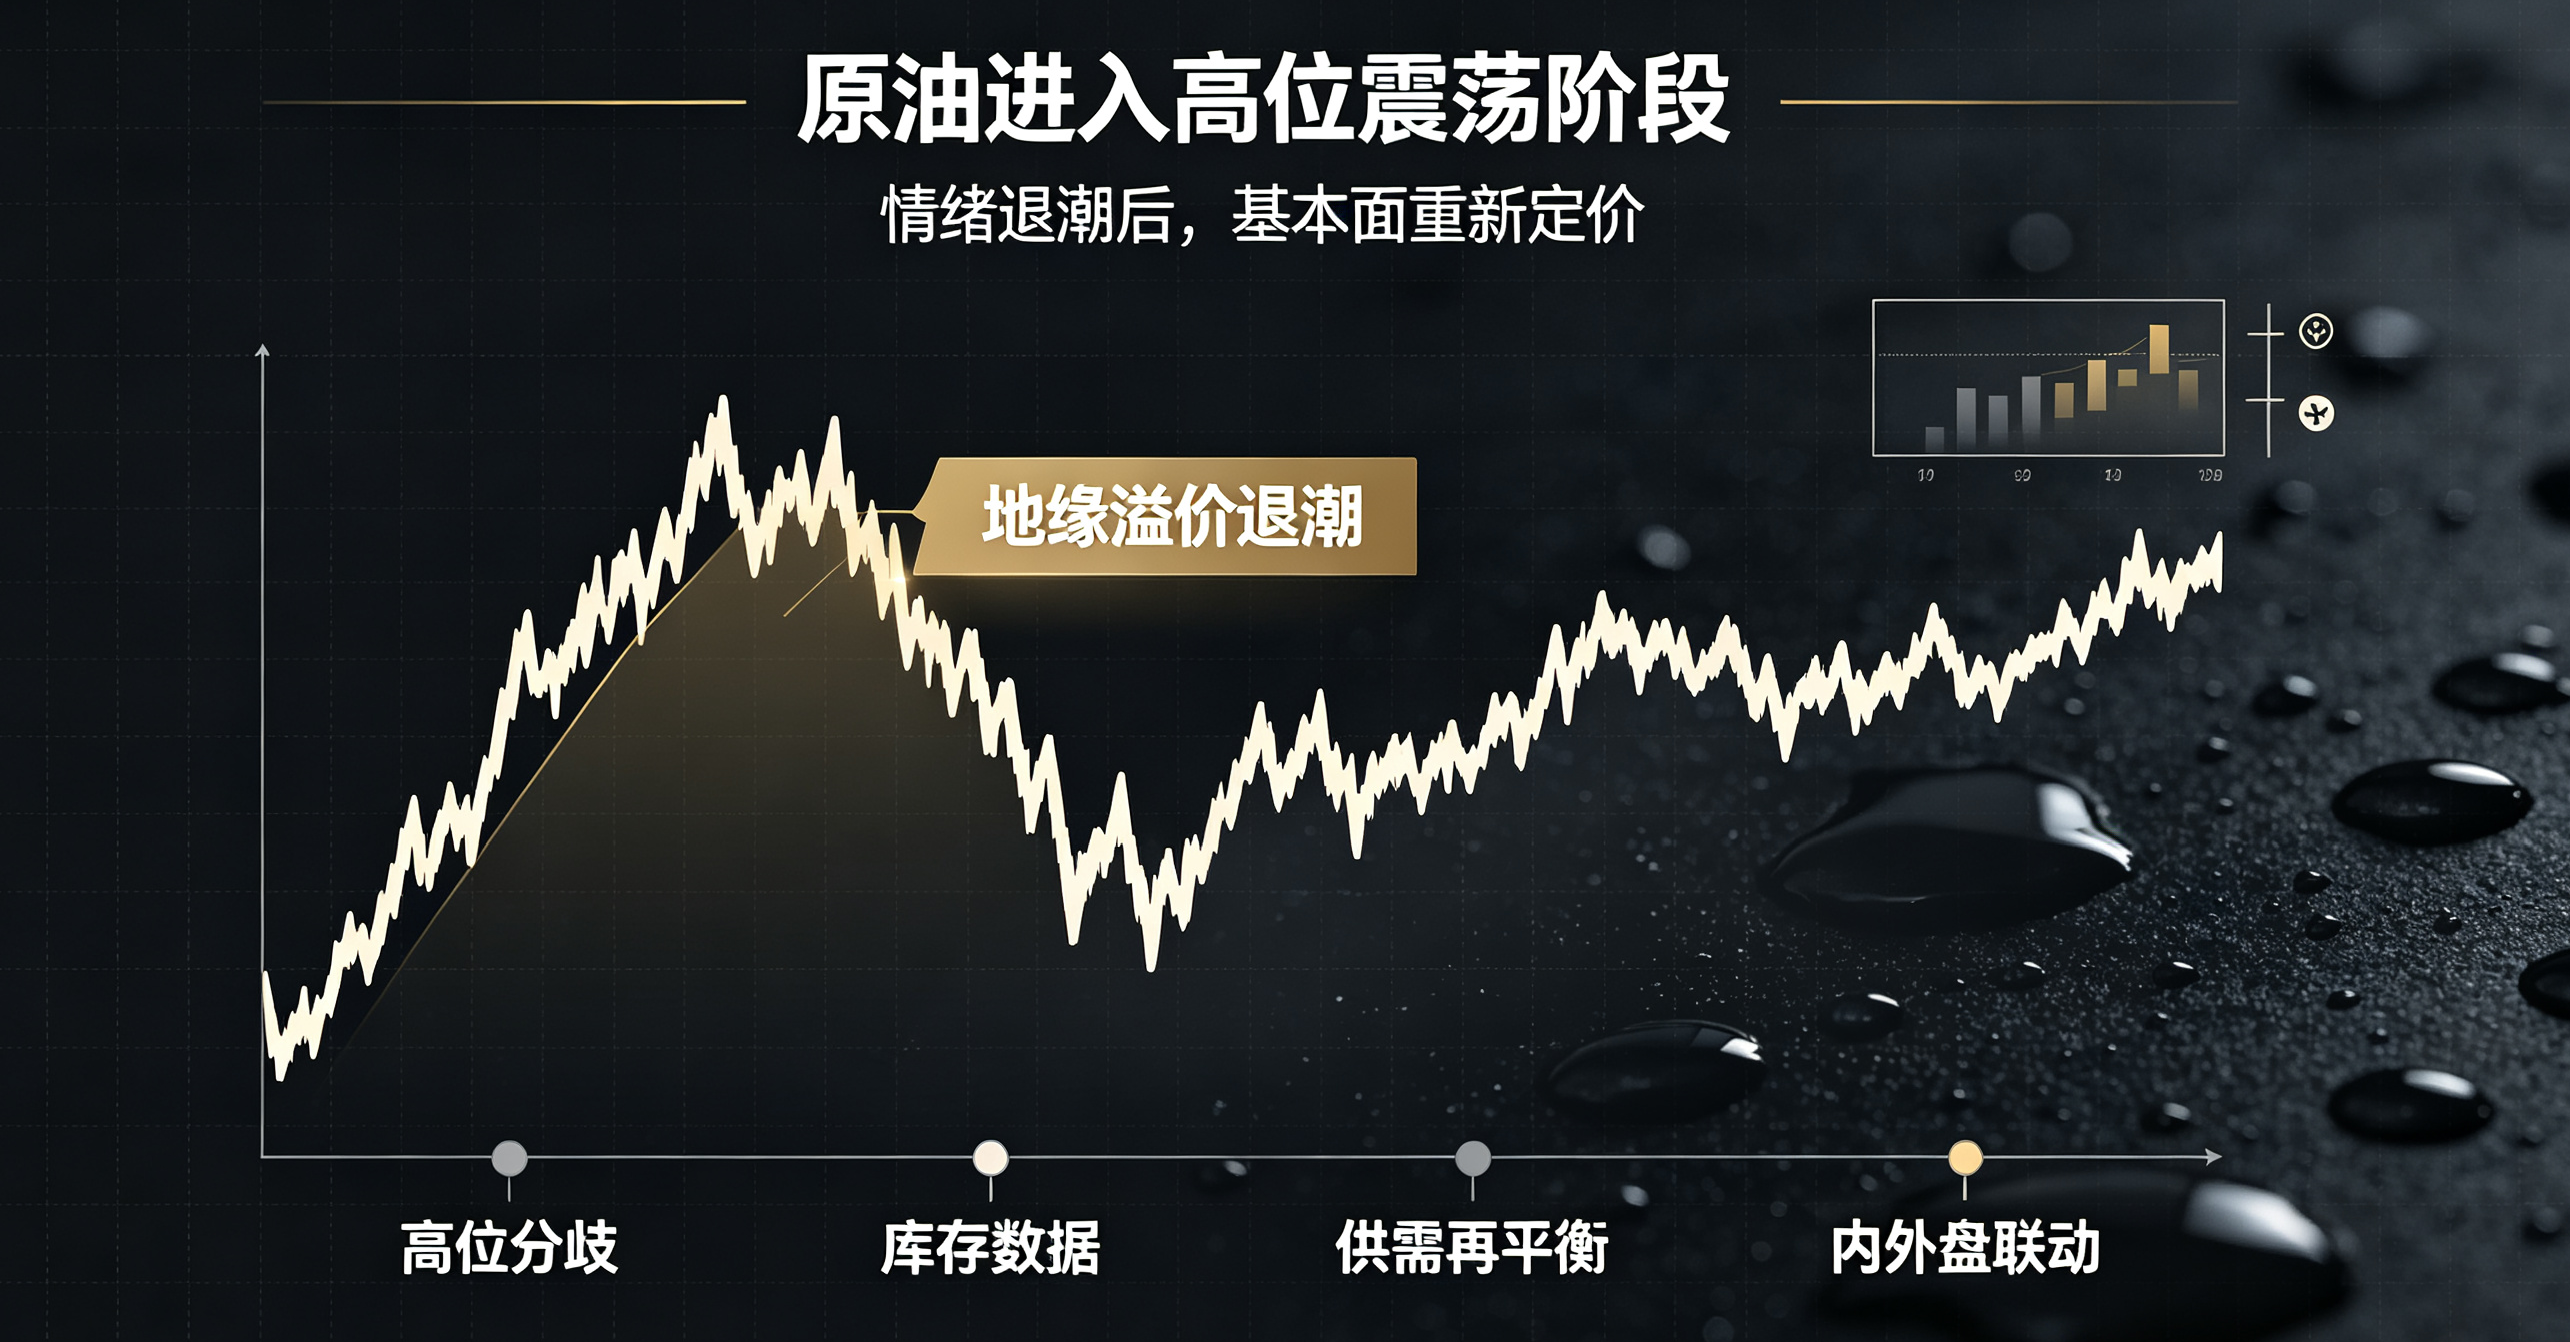
霍尔木兹海峡承担全球大量原油转运任务,任何航运受阻传闻都会直接推升油价的风险溢价,消息面的特点是弹性极强,冲突升级带来快速冲高,一旦传出航道通行改善的信息,溢价会快速从价格里剥离。地缘因素只改变短期波动节奏,很难单独支撑长期单边行情,市场会快速评估原油转运替代路线的运力,只要货源能够通过其他管道或者船舶绕行,供给中断带来的恐慌情绪就会快速降温,价格随之回落。
OPEC + 的减产协议是托底油价的核心供给约束,沙特维持额外自愿减产,持续收紧原油出口投放,从大周期上限制货源放量。产油国内部配额执行存在分化,部分成员国存在小幅增产的冲动,实际产量和会议表态之间会存在偏差,月度产量数据会验证减产落地力度。高油价环境会激活另一股供给力量,美国页岩油开采活动持续回暖,钻井平台数量稳步抬升,页岩油的产量增量会逐步释放,形成油价上方的压制,产油国减产与页岩油增产形成长期制衡,油价很难走出持续单向行情。
全球油品需求的分歧集中在不同经济体之间,亚洲地区的原油采购保持韧性,炼厂加工维持稳定,而欧美区域的成品油消费对高价原油更为敏感,高油价会逐步抑制出行、工业用油消耗,出现需求破坏的现象。北半球逐步进入取暖季,市场提前交易冬季取暖用油的增量预期,预期带来的利多存在时间差,需要等待实际成品油库存数据验证。炼厂利润也是重要观察指标,炼油毛利持续走弱,炼厂会主动降低原油加工负荷,减少原料采购,直接拖累原油消费。
每周 EIA 库存报告是验证美国本土供需强弱的关键数据,库欣地区库存、汽油库存、馏分油库存分项各自对应不同的市场信号。库欣库存持续去化,代表美国本土原油流转偏紧,支撑 WTI 价格;汽油库存累积,说明终端出行消费不及预期,会带来利空压力。数据公布前后波动率会急剧放大,盘面经常出现数据和行情反向运行的情况,单纯押注数据结果进场,容易遭遇资金洗盘。美元和美债收益率同步影响大宗商品估值,美元走强抬高原油采购成本,压制海外实物买盘,美债收益率上行会提升持有大宗商品的机会成本,资金从商品资产撤离。
内外盘价差会影响国内 SC 原油走势,跨区套利窗口打开之后,进口货源流入节奏发生变化,带动国内港口库存增减。国内盘面除跟随外盘波动之外,还会受到人民币汇率、国内成品油调价预期、地炼采购节奏的独立扰动,内外盘走势不会完全同步,跨盘套利也会带来阶段性的价差修复行情。
区间震荡阶段,盘中假突破出现频率很高,突发消息带动的急涨急跌,没有后续基本面数据接续,行情大概率回归原有区间。入场点位需要依托支撑与压力,不跟随盘中脉冲行情追单,外盘夜间波动风险不可忽视,隔夜持仓会暴露在跳空缺口之下,止损指令无法保证成交。仓位需要根据波动率动态调整,波动放大阶段进一步降低持仓规模,预留容错空间。
趋势行情的成型,需要多重基本面信号共振。供给端持续收缩叠加全球油品需求回暖,库存持续下行,油价才有机会突破区间上沿;页岩油持续放量叠加终端消费走弱,库存不断累积,下行压力会持续释放。单一利好消息无法推动持续性趋势,预期炒作和现实兑现之间存在明显间隔,交易需要区分情绪脉冲和基本面趋势,持续跟踪中东航运消息、OPEC 月度产量、EIA 库存、炼厂开工数据,等待多空信号明确之后再布局。