沪胶 RU 区间震荡博弈,产区天气扰动与轮胎弱需求形成拉扯
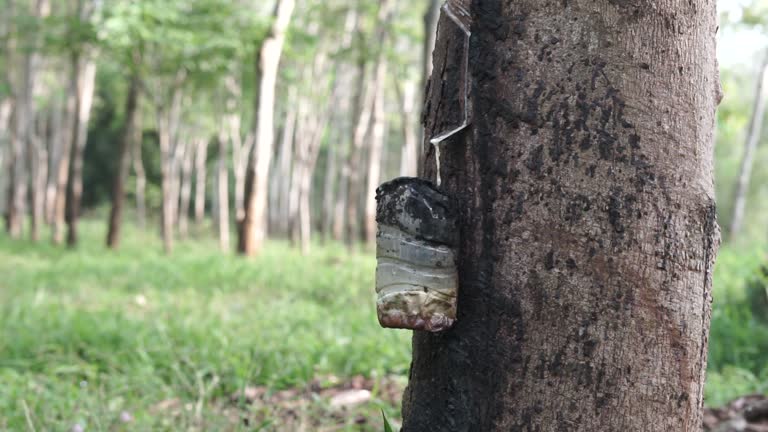
RU 沪胶主力合约最新报价 12465 元 / 吨,日内运行区间 12392-12518 元 / 吨,较前一交易日上涨 48 元,涨幅 0.39%,总持仓 247216 手,当日成交量 14.76 万手,日间盘面波动相对平缓,天气、产区停割消息容易带来脉冲行情,夜盘波动会进一步放大。天然橡胶属于热带农产品,供应端受自然条件约束极强,国内几乎没有大规模产胶,货源基本依靠泰国、印尼、马来西亚、越南进口,主产区的降雨、台风、白粉病都会影响胶树出胶量,雨季雨水过多会中断割胶,旱季持续缺水同样抑制胶水产出,一旦产区出现极端天气,市场快速下调产量预期,资金推升胶价;天气回归正常,割胶顺利恢复,供给增量预期压制盘面。胶农的割胶意愿也和胶价挂钩,如果价格持续偏低,胶农割胶积极性下降,甚至延迟开割,形成供给收缩;价格回升到胶农心理价位,割胶力度会加大,新增胶水流入市场。
需求端核心就是轮胎行业,全钢胎对应重卡、货车,半钢胎对应乘用车,轮胎企业开工率是最核心高频指标。当前轮胎厂普遍面临成品库存压力,海外出口订单增速放缓,国内重卡、商用车复苏节奏偏弱,轮胎厂利润微薄,对于高价原料抵触情绪明显,采购策略维持按需随采,原料备货周期很短,不会大规模囤货。只有当轮胎订单持续回暖、成品库存去化,轮胎厂主动补库,才会带来持续性需求增量。除轮胎外,输送带、胶鞋、密封件等非轮胎制品占比较小,很难改变整体需求格局。合成胶是天然胶的替代品种,天然橡胶价格大幅走高的时候,下游会增加合成胶使用量,分流天胶需求,约束沪胶上涨空间。
库存端重点看青岛港口库存以及上期所仓单,青岛是国内天然橡胶最大集散地,港口库存持续去化代表到货量小于下游消耗,支撑胶价;港口持续累库,大量到港货源积压,盘面承压。上期所仓单变化反映可交割货源,仓单大量注册增加交割压力,仓单注销代表现货流出,利多盘面。宏观层面国内稳增长政策、物流运输景气度会影响重卡需求,间接传导到轮胎用胶;人民币汇率影响进口天然橡胶的到岸成本,人民币贬值抬高进口成本,形成底部支撑。
资金持仓上,上期所多空分歧持续,多头依托东南亚产区天气、减产预期布局,空头持续交易轮胎成品库存高企、终端需求偏弱的现实,资金波段交易特征突出,天气消息容易带来短期快速拉升,但需求没有同步跟进的情况下,上涨持续性偏弱,冲高之后多头容易获利了结。期现结构上,近远月价差跟随港口库存变化,库存偏低阶段近月升水走强,货源充裕时近月贴水。
技术形态上,RU 沪胶主力维持区间震荡格局,上方 12550 元附近存在较强压力,下方 12300 元一线为关键支撑,短期均线缠绕粘合,RSI 处于中性区间,没有明显超买超卖,短线不适合追涨杀跌,等待价格靠近区间上下边界再评估试单机会,如果有效突破上方压力,行情才有机会打开反弹空间;一旦跌破 12300 支撑,盘面将进一步下探。综合来看,沪胶当前核心矛盾是东南亚产区天气扰动带来的供给收缩预期,与国内轮胎行业成品库存高、终端需求偏弱之间的博弈,品种兼具农产品与工业品双重属性,基本面兑现节奏偏慢,短期维持区间震荡运行。后续重点跟踪东南亚产区降水与割胶进度、ANRPC 月度供需报告、青岛天然橡胶库存、全钢半钢胎开工率、国内重卡与乘用车销量、合成胶价差,这些变量将主导 RU 后续波动节奏。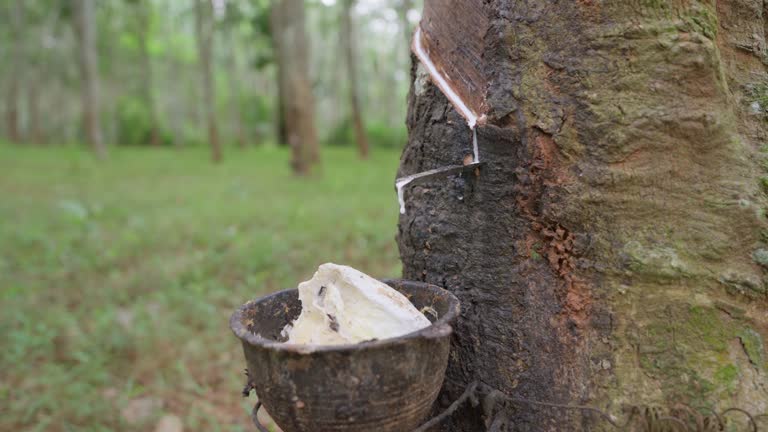
风险提示:沪胶 RU 期货受东南亚天气、进口到港、轮胎开工、汇率多重因素影响,产区突发天气容易引发快速波动,本内容仅为行情逻辑分析,不构成任何投资交易建议,期货入市务必谨慎。