沪胶 RU 宽幅震荡行情解读 产地天气扰动与轮胎弱需求博弈
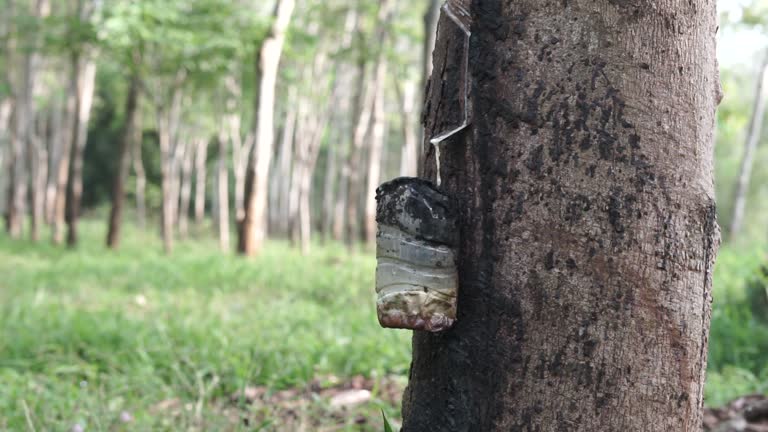
沪胶 RU 主力最新报 19610 元 / 吨,日内来回震荡整理,盘中在 19440-19830 元区间波动,盘面成交活跃,持仓持续换手,天然橡胶属于农产品里波动率偏高的品种,供给端高度依赖东南亚气候,需求几乎集中在轮胎产业链,现在盘面处在很典型的矛盾格局里,一边是厄尔尼诺预期、产区阶段性降雨干扰割胶,原料胶水、杯胶价格偏强,加上整体库存不算高,给胶价带来底部支撑,另一边下游轮胎订单持续性不足,高价原料压制轮胎厂拿货意愿,主动囤货意愿偏弱,持续限制上方的上涨空间,利好容易快速脉冲,但很难走出持续单边上涨,宽幅震荡是现阶段的主节奏。供给端核心看点集中在泰国、印尼、越南主产区,橡胶树从种植到开割周期长达六七年,长期供给弹性很差,很多老胶园树龄偏高、产出逐年下滑,还有部分土地改种棕榈,长期新增供给有限,所以每一次天气扰动都会被市场放大,旺季如果连续降雨,割胶受阻、有效出胶天数变少,原料供应释放不及预期,胶水价格抬升,加工厂收购成本走高,带动现货跟涨;反过来天气转好、集中开割,新胶集中释放,原料价格回落,盘面压力随之上来,国内海南、云南产区体量偏小,更多是情绪扰动,供给重心还是看东南亚的装运和进口到港节奏,海关进口数据、船期到港量,直接决定国内现货流通货源多少。库存是这一轮行情很关键的变量,青岛保税库存、国内全乳胶社会库存、交易所仓单三者要结合起来看,库存偏低的时候,市场对供给消息敏感度明显提升,一点减产传闻就容易拉动盘面反弹,但是库存去化节奏如果放缓,反弹之后套保盘就容易集中出场,压制涨幅,贸易商大多是随单采购,很少主动建大规模库存,只有价格回调到合适区间,才会出现阶段性补库。需求端九成左右需求流向轮胎行业,半钢胎、全钢胎的周度开工率是高频核心指标,半钢胎对应乘用车替换、配套,全钢胎对应重卡、物流运输,重卡销量、物流景气度直接影响全钢胎的开工,轮胎厂开工回升,胶料采购增加,带来刚需支撑;开工持续低迷,原料消耗慢,再强的供给预期也很难持续推高价格,胶价持续走高之后,轮胎企业成本压力上升,一方面向上游客户传导涨价,另一方面会主动控制原料库存,优先消耗原有备货,同时合成橡胶比价优势会显现,轮胎配方上调合成胶添加比例,形成替代压制,天然橡胶的需求被分流。宏观和联动方面,人民币汇率影响东南亚胶源的进口成本,人民币贬值,到岸成本抬升,支撑盘面;人民币升值,进口货源性价比提升,供给压力增加。原油价格会间接影响合成橡胶成本,原油走强带动合成胶价格抬升,天然橡胶的替代压力减弱,形成间接利多;原油走弱,合成胶低价竞争,压制天胶。另外国内地产、基建、重卡政策消息,也会通过工程胎、重卡胎传导到橡胶盘面。资金层面,沪胶投机资金参与热情很高,天气消息出来容易快速增仓拉涨,但产业端的套保力量在高位持续存在,脉冲行情往往持续性不强,涨一波之后多头止盈、套保进场,行情很快回归震荡区间,趋势行情很难成型。技术面上方第一压力在 20250 元一线,属于前期反弹高点密集平台,反弹到这个位置抛压集中,下方核心支撑放在 19100 元附近,是近期反复测试的防守位置,只要没有放量跌破,宽幅震荡格局维持,站稳上方压力之后,才会打开新一轮上行空间。操作思路上橡胶受天气、产地消息冲击极强,隔夜外盘现货波动也会传导到日盘,震荡行情不要盲目追涨,尽量等价格靠近关键支撑、压力位置之后再做应对,日常重点跟踪泰国胶水杯胶报价、东南亚产区天气预报、天然橡胶进口船期、青岛保税库存、轮胎半钢全钢开工率、合成胶价差、上期所仓单、人民币汇率、原油走势。
风险提示:本文仅为行情复盘分析,不构成任何投资建议,沪胶受产区气候、进口到港、轮胎开工扰动频繁,农产品波动弹性大,期货自带杠杆,交易风险偏高,参与务必严控仓位,合理设置止损。